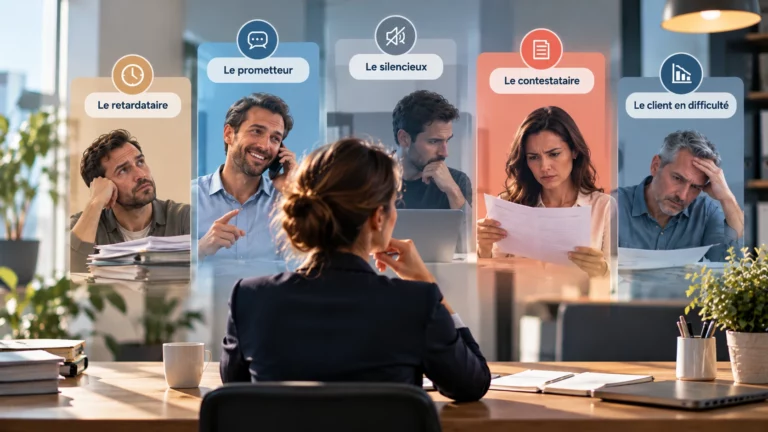
Deux entreprises doivent chacune 5 000 euros. La première répond à chaque relance mais reporte constamment le paiement. La seconde ne répond plus du tout. Même montant, même échéance dépassée : pourtant, les démarches les plus pertinentes ne seront probablement pas les mêmes. Pour comprendre un impayé, il faut regarder au-delà de la facture.
Un retard de paiement ne révèle pas, à lui seul, les intentions du débiteur
Dans la gestion du poste client, il est tentant de classer les dossiers selon un seul critère : le nombre de jours de retard. Cet indicateur est indispensable, mais incomplet. Un défaut de règlement peut traduire un oubli, une organisation défaillante, un désaccord commercial, une tension de trésorerie ou une décision de repousser volontairement un fournisseur.
Ces situations peuvent produire le même résultat comptable, sans appeler la même réponse. Le comportement observable constitue un indice, pas un diagnostic psychologique. Il faut donc éviter de confondre une hypothèse sur les motivations du client avec un fait établi.
Le sujet est loin d'être marginal. Dans son rapport annuel 2025 publié le 24 septembre 2026, l'Observatoire des délais de paiement indique que les PME et microentreprises auraient disposé de 13 milliards d'euros de trésorerie supplémentaire en l'absence de retards de paiement. Il constate également un retard moyen de 13,4 jours en France à la fin de 2025. Ces chiffres concernent les délais de paiement, et non le nombre de créances définitivement irrécouvrables.
La question opérationnelle devient donc : quel est le blocage réel, et quelle action permet de le lever ?
Ce que la psychologie peut apporter à la gestion des impayés
La psychologie de la décision offre plusieurs grilles de lecture utiles. Elles n'expliquent pas automatiquement le comportement d'un débiteur précis, mais aident à formuler les bonnes questions.
La procrastination désigne le report d'une action malgré les conséquences possibles de ce report. Un règlement peut être sans cesse repoussé parce que la tâche est désagréable, complexe ou moins urgente que d'autres obligations. Les travaux de Piers Steel sur la procrastination montrent notamment le rôle des délais, de la motivation et de l'autorégulation. Ce mécanisme général n'est toutefois pas une preuve que tous les retards de paiement résultent de procrastination.
L'évitement peut également jouer : répondre à un créancier oblige parfois à reconnaître une difficulté financière ou à annoncer une mauvaise nouvelle. Le silence réduit temporairement l'inconfort de la conversation, mais ne règle pas la dette. Là encore, il s'agit d'une interprétation possible, jamais d'une certitude.
Enfin, les habitudes et les priorités comptent. Lorsque les échéances sont régulièrement dépassées sans conséquence immédiate, un mode de fonctionnement peut s'installer. Pour le créancier, l'enjeu n'est pas de « punir » ce comportement, mais de réintroduire des échéances explicites, une traçabilité et des suites cohérentes.
Le bon réflexe : observer ce que le client fait réellement : ses réponses, ses contestations, les justificatifs transmis et le respect de ses engagements, avant d'interpréter ce qu'il pense.
Les cinq profils de débiteurs : comprendre les comportements et adapter sa réponse
Les cinq profils suivants reprennent la typologie présentée dans le carrousel CBS. Ce sont des repères pratiques, pas des catégories cliniques ni des personnalités figées : un même client peut passer de l'un à l'autre selon sa situation.
Le retardataire : le paiement passe après le reste
Le retardataire ne conteste pas nécessairement la facture. Il peut être débordé, manquer d'organisation ou donner la priorité à d'autres règlements. La difficulté tient parfois davantage à l'exécution de la tâche qu'à l'intention de payer.
Situation typique : « Oui, j'ai bien reçu votre facture. Je m'en occupe dès que possible. »
Une relance vague peut alors produire une réponse tout aussi vague. La meilleure approche consiste à transformer une intention générale en action datée, en vérifiant d'abord que la facture est conforme et bien parvenue au bon interlocuteur.
- Rappeler la référence, le montant et l'échéance.
- Demander une date de règlement précise et réaliste.
- Confirmer l'engagement par écrit et vérifier son exécution.
- Intervenir tôt si le retard devient récurrent.
Le prometteur : les engagements remplacent les paiements
Le prometteur répond, reconnaît parfois la dette et annonce régulièrement un virement. Pourtant, les dates changent : vendredi, puis mardi, puis la fin du mois. Une promesse peut être sincère au moment où elle est formulée, sans être fondée sur une capacité réelle à payer.
Sur le plan comportemental, annoncer une intention peut soulager immédiatement la tension de l'échange. Mais une intention de payer n'est pas un paiement. Il faut donc distinguer la coopération verbale de l'exécution concrète.
Situation typique : « Le virement est programmé », sans règlement constaté à la date annoncée.
- Consigner chaque engagement avec sa date et son montant.
- Demander, si pertinent, les éléments concrets permettant de confirmer le règlement annoncé.
- Réagir dès qu'une échéance promise n'est pas tenue.
- Éviter de recommencer indéfiniment le même cycle de relances.
Le silencieux : l'absence de réponse devient un risque
Emails sans retour, appels infructueux, absence de réaction aux courriers : le silence est déstabilisant parce qu'il ne permet pas de distinguer un problème administratif, une difficulté financière, un changement d'interlocuteur ou une volonté d'éviter la discussion.
Il serait imprudent de conclure automatiquement à la mauvaise foi. Mais l'incertitude elle-même doit être gérée. Plus les échanges restent sans réponse, plus il devient nécessaire de documenter les tentatives de contact et de vérifier les informations disponibles.
- Vérifier les coordonnées, la réception de la facture et le bon interlocuteur.
- Varier raisonnablement les canaux de contact.
- Conserver une chronologie claire des démarches.
- Évaluer le risque client et envisager rapidement une intervention structurée.
Le contestataire : le désaccord doit être qualifié, pas écarté
Une facture peut être contestée au moment du règlement : prestation jugée incomplète, prix discuté, livraison non conforme ou désaccord sur les conditions contractuelles. Certaines contestations sont fondées ; d'autres peuvent apparaître tardivement ou être insuffisamment étayées.
La psychologie des conflits rappelle l'importance de la perception d'équité et du sentiment d'être entendu. Répondre uniquement par une relance plus ferme risque de durcir un désaccord réel. À l'inverse, accepter toute contestation sans vérification peut laisser le dossier s'enliser.
Il faut séparer le différend commercial de la question du paiement : que conteste exactement le client, sur quelle pièce, et pour quel montant ?
- Demander une contestation précise et documentée.
- Rassembler devis, contrat, commande, livraison et échanges.
- Identifier la part éventuellement non contestée de la facture.
- Faire examiner le dossier par un professionnel lorsque le différend se complexifie.
Le client en difficulté : distinguer la volonté de payer de la capacité à payer
Un débiteur peut reconnaître intégralement sa dette tout en étant incapable de la régler immédiatement. Baisse d'activité, tension de trésorerie ou encaissements eux-mêmes retardés peuvent expliquer une demande d'échelonnement.
Dans ce cas, multiplier les relances sans analyser la situation risque de ne rien changer. La question essentielle est celle de la capacité de remboursement réelle. Un échéancier peut être pertinent, mais uniquement s'il repose sur des montants et des dates crédibles.
- Échanger sur les possibilités de règlement sans présumer de la mauvaise foi.
- Formaliser tout accord d'échelonnement.
- Surveiller les premiers paiements, qui renseignent sur la faisabilité de l'accord.
- Vérifier la situation juridique et financière avant de décider des suites.
Tableau pratique : quelle stratégie selon les signaux observés ?
| Signal | Question à poser | Action prioritaire |
|---|---|---|
| Retard ponctuel | La facture est-elle reçue et validée ? | Rappel courtois et date de paiement. |
| Promesses répétées | Quel engagement concret a été respecté ? | Suivi daté, puis changement de démarche. |
| Silence prolongé | Le bon interlocuteur est-il identifié ? | Vérifications, traçabilité, évaluation du risque. |
| Contestation | Quel point précis est contesté ? | Analyse des pièces et traitement du différend. |
| Difficulté financière | Quel paiement est réellement soutenable ? | Évaluation et échéancier documenté si adapté. |
Cette grille n'est pas un algorithme de décision. Elle permet surtout d'éviter une erreur fréquente : répondre à toutes les situations par davantage de relances identiques.
Pourquoi le créancier peut lui aussi rester prisonnier de ses habitudes
La dimension psychologique ne concerne pas seulement le débiteur. Du côté du fournisseur, plusieurs mécanismes peuvent retarder une décision utile.
Le biais d'optimisme peut conduire à surestimer la probabilité d'un paiement imminent, notamment lorsqu'une relation commerciale existe depuis longtemps. Le coût déjà engagé, temps passé à appeler, négocier et relancer, peut pousser à poursuivre la même stratégie plutôt qu'à la réévaluer. Enfin, la crainte de détériorer la relation client peut inciter à différer une démarche plus formelle.
Ces notions issues de la psychologie de la décision servent ici de pistes d'analyse, pas de diagnostic individuel. Leur intérêt est de rappeler qu'une décision de recouvrement doit reposer sur des critères objectifs : ancienneté, montant, preuves, comportement de paiement, engagements respectés et exposition financière.
Question utile pour le dirigeant : si ce dossier arrivait aujourd'hui sans son historique émotionnel, prendriez-vous la même décision ?
Ce qu'apporte un professionnel du recouvrement : une méthode, pas seulement une relance supplémentaire
Un professionnel du recouvrement ne peut pas garantir qu'un débiteur paiera. Son intérêt réside notamment dans la capacité à qualifier la situation, hiérarchiser les actions et assurer un suivi cohérent.
Un intervenant extérieur peut prendre du recul sur les promesses répétées, examiner la solidité des pièces, distinguer une difficulté de trésorerie d'un différend commercial et adapter la stratégie au dossier. Il peut aussi décharger les équipes internes des échanges chronophages tout en préservant, lorsque cela est possible, une approche amiable.
Le recouvrement amiable ne signifie pas automatiquement procédure judiciaire. Il vise d'abord à rechercher un règlement sans décision du juge. En revanche, lorsqu'un dossier est contesté ou présente des risques particuliers, les suites doivent être appréciées selon les éléments juridiques et contractuels disponibles.
Quand vos relances ne font plus avancer le dossier
CBS accompagne les entreprises dans l'analyse et le recouvrement de leurs créances, avec une approche adaptée aux échanges, aux engagements et aux difficultés rencontrées. Une intervention extérieure permet aussi de ne plus faire reposer toute la gestion du dossier sur les équipes commerciales ou administratives.
Échanger avec CBS sur un dossierAgir avant l'impayé : la prévention complète le recouvrement
Une bonne stratégie ne commence pas au premier jour de retard. Vérifier les informations du client, clarifier les conditions de règlement, anticiper les échéances et suivre les incidents répétés permet de réduire certaines situations évitables.
La pré-relance peut notamment servir à rappeler une échéance avant qu'elle ne soit dépassée. La surveillance des entreprises et l'analyse de solvabilité apportent des informations utiles pour ajuster l'exposition commerciale, sans pouvoir supprimer tout risque.
Des outils comme le FNIP s'inscrivent dans cette logique de prévention et de gestion des créances : suivre les dossiers, structurer les démarches et disposer d'informations pour agir plus tôt.
Mieux suivre les comportements de paiement
La gestion des impayés gagne à s'appuyer sur des informations actualisées et des actions organisées avant et après l'échéance.
Découvrir le FNIPFAQ : profils de débiteurs et recouvrement amiable
Comment reconnaître un débiteur de mauvaise foi ?
Un comportement isolé ne permet pas d'établir la mauvaise foi. Il faut examiner les faits : pièces contractuelles, contestations, engagements, paiements partiels et échanges. Le silence ou le retard peuvent avoir plusieurs causes.
Que faire lorsqu'un client promet de payer mais ne paie jamais ?
Documentez les dates et montants promis, vérifiez les règlements réellement reçus et évitez de reconduire indéfiniment les mêmes délais. Lorsque les engagements échouent, envisagez une démarche plus structurée ou l'appui d'un professionnel.
Peut-on recouvrer une facture contestée ?
Une contestation exige d'abord d'en comprendre le motif et de réunir les justificatifs. La stratégie dépend du fondement de la créance, des pièces disponibles et de la nature du différend. Une analyse professionnelle peut être utile.
Quand confier un impayé à une société de recouvrement ?
Il n'existe pas de délai unique. Des promesses non tenues, l'absence prolongée de réponse, des contestations complexes ou un montant qui pèse sur la trésorerie peuvent justifier de solliciter un professionnel sans attendre davantage.
Conclusion : comprendre le comportement pour mieux décider
Un retardataire, un prometteur, un silencieux, un contestataire et un client en difficulté peuvent tous présenter une facture impayée. Pourtant, les causes possibles, les risques et les actions adaptées diffèrent.
L'enjeu n'est ni de psychologiser chaque débiteur ni de chercher une méthode universelle. Il est de remplacer les suppositions par des faits, les relances répétitives par une stratégie et l'attente indéfinie par des décisions suivies.
Confier un dossier à un professionnel, ce n'est pas renoncer à la relation client : c'est parfois lui donner un cadre plus clair, tout en protégeant la trésorerie de l'entreprise.